Informācija atjaunota: 2026 29 oktobris
Investīciju portfelis – 5 soļi, kā izveidot to pareizi
Šo rakstu ir uzrakstījis cilvēks
Labi līdzsvarots un pareizi sadalīts investīciju portfelis var mazināt risku un palielināt jūsu peļņas iespējas. Šāds investīciju portfelis palīdz ne tikai pasargāt naudu no negaidītām tirgus svārstībām, bet ļauj arī justies drošāk, arī laikā, kad ekonomika piedzīvo satricinājumus. Taču daudzi iesācēji uztraucas, ka investējot var zaudēt naudu, izvēlēties nepareizos instrumentus, vai arī nespēj iepriekš izvērtēt risku. Skaidra stratēģija ir svarīga ikvienam, kurš vēlas palielināt savus ienākumus.
Šajā rokasgrāmatā uzzināsi:
- Kas ir investīciju portfelis?
- Kāpēc ir vērts investēt?
- Kā izskatās FL komandas biedru personīgais investīciju portfelis?
- Galvenie soļi, lai izveidotu investīciju portfeli
- Biežāk pieļautās kļūdas un kā no tām izvairīties.
Kas ir investīciju portfelis, un kāpēc tas ir svarīgs?
Bieži tiek uzskatīts, ka investēšana ir vienkārši akciju pirkšana, taču veiksmīgi investori domā plašāk. Vienkāršiem vārdiem runājot, kas ir investīciju portfelis? Tas ir visu jūsu esošo finanšu instrumentu – akciju, obligāciju, fondu (ETF), nekustamā īpašuma vai arī skaidras naudas – kopums.
Portfeļa galvenā ideja – “nelikt visas olas vienā grozā”. Atšķirībā no atsevišķiem darījumiem, sistemātiska investēšana vērtspapīros un citās aktīvu klasēs nodrošina, ka risks tiek līdzsvarots. Ja viena portfeļa daļa (piemēram, riskantākās akcijas) piedzīvo svārstības, otra daļa (piemēram, droši naudas tirgus fondi vai obligācijas) var palīdzēt saglabāt stabilitāti.
Kāpēc ir vērts investēt?
Galvenais iemesls – naudas vērtības mazināšanās inflācijas dēļ. Ja glabāsi uzkrājumu tikai kontā, tas katru gadu zaudēs daļu vērtības. Investējot tu ļauj naudai strādāt tavā vietā:
- akcijas sniedz iespēju piedalīties uzņēmumu attīstībā;
- “money market funds” (MMF) ģenerē stabilākus, mazāk riskantus ienākumus;
- ETF fondi nodrošina diversifikāciju, arī tad, ja tiek investētas nelielas summas.
Īsāk sakot, investēšana ir viens no efektīvākajiem veidiem, kādā nodrošināt finansiālo brīvību nākotnē.
Investīciju portfelis – piemērs
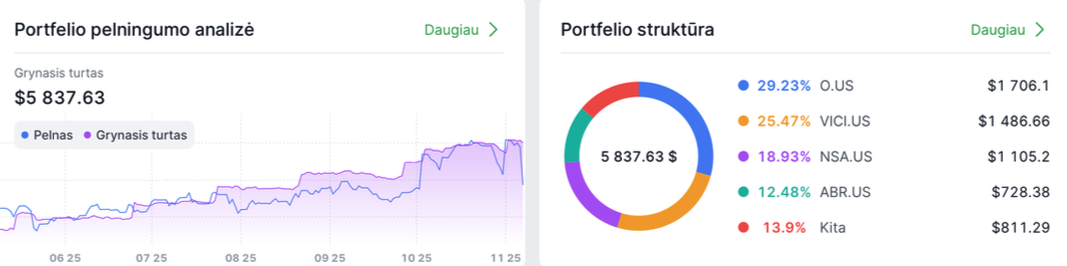
Reāli portfeļi, reāla pieredze. Turpinājumā redzamie vērtspapīru portfeļi ir apskatāmi “Freedom24”, izmantojot funkciju “Share Portfolio”, kas ļauj realitātē redzēt, kur tiek investēts un kā mainās rezultāti. Tie ir reāli dati, nevis teorētiski grafiki.
Ja tevi interesē investēšana un vēlies redzēt, kā izskatās reāli portfeļi, –, lūk, “Financial Latvians” komandas biedru Aleksandra, Emilio un Justinos piemēri (Q4 2025).
Aleksandra investīciju portfelis – fokuss uz pasīvajiem ienākumiem no aktīvas pārvaldības
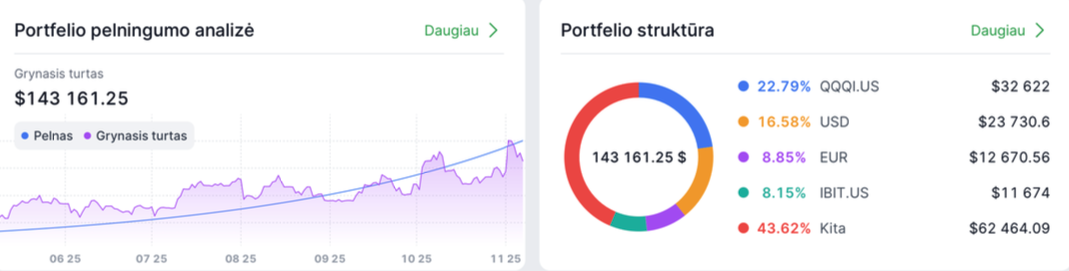
Emilio investīciju portfelis – ETF stratēģija un ilgtermiņa pieaugums pasīvajā investīciju portfelī
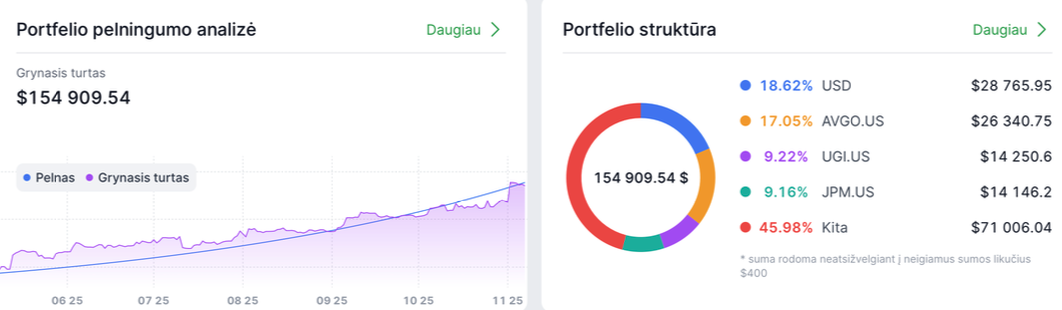
Justinos investīciju portfelis – pasīvie ienākumi no NĪ tirgus
Ja arī tu vēlies sākt savu investēšanas ceļojumu: Spied šeit.
Bet, ja vēlies zināt vairāk, lielisks veids, kādā mācīties no citiem, – ne studējot teoriju, bet redzot reālas investoru izvēles.
Galvenie soļi, kā izveidot investīciju portfeli un nekļūdīties
1. solis: Izvirziet investēšanas mērķi un periodu
Sāciet ar skaidru investēšanas mērķi –, kāpēc investējat un kāds ir investēšanas mērķis.
Ikviena investora mērķi atšķiras: vieniem mērķis ir stabila ienākumu plūsma, citiem – kapitāla pieaugums pensijai vai bērnu nākotnei. Svarīgākais – mērķi palīdz izvēlēties, cik daudz portfelī būtu jābūt drošākiem vai riskantākiem investīciju instrumentiem. Ja tavs mērķis ir papildu ienākumi, vari veltīt vairāk uzmanības dividenžu akcijām. Savukārt, ja mērķis ir ilgtermiņa kapitāla pieaugums, ieteicams pievērst uzmanību pasaules ETF, piemēram, VWCE, kas nodrošina diversifikāciju plašā tirgū.
- Vai vēlies gūt papildu ienākumus (dividendes)?
- Vai uzkrāj ilgtermiņa kapitālu (pensijai, bērnu nākotnei)?
- Vai tavs mērķis ir ātrāks pieaugums arī tad, ja tas ir riskanti?
Mērķi palīdzēs izvēlēties, cik daudz portfelī būtu jābūt drošākiem instrumentiem (piemēram, MMF) un cik daudz riskantākiem (piemēram, tehnoloģiju akcijas).
Svarīgi: Konkrēti definēts mērķis un periods mazina impulsīvu lēmumu iespējamību.
2. solis: Izvērtējiet savu riska toleranci
Cik lielus zaudējumus varat uzņemties, neizjūtot pārmērīgu stresu? Tas ir būtisks jautājums ikvienam investoram. Riski tiek iedalīti konservatīvajos, līdzsvarotajos un agresīvajos, ņemot vērā izvēlētos instrumentus. Savu riska līmeni varat novērtēt interneta testos vai vienkārši aprunājoties ar finanšu konsultantu.
- Ja tev nepatīk straujas svārstības un vēlies mierīgi gulēt, – vairāk uzmanības pievērs “money market funds” un plaši diversificētiem ETF fondiem.
- Ja riska tolerance ir augstāka un vēlies investēt ilgtermiņā, – vari pievienot atsevišķas akcijas vai pat kriptovalūtas.
Ieteikums, kuru ir vērts ņemt vērā: Ziniet savas robežas un nemēģiniet tās pārkāpt. Gan “Financial Latvians” komanda, gan citi profesionāļi uzsver, ka “labāk mazāka, bet stabila peļņa, nevis negulētas naktis augsta riska dēļ”.
3. solis: Diversificējiet investīcijas starp aktīvu klasēm
Efektīvs investīciju portfelis vienmēr ir sadalīts. Dažādas aktīvu klases (akcijas, obligācijas, fondi, ETF) palīdz mazināt kopējo risku. Ja vienā klasē notiek lejupslīde, citā var būt pieaugums, un tas var kompensēt zaudējumus. Diversifikācija darbojas kā finanšu drošības tīkls.
Investē dažādos sektoros un reģionos, bet ņem vērā, ka pareiza diversifikācija nenozīmē 300 pozīcijas. Arī ar VIENU FONDU var būt pietiekami. Piemēram: Pasaules labāko uzņēmumu ETF – XDEQ. Vai JGPI, ja vēlies gūt pasīvos ienākumus.
Tas mazinās risku, ka viena uzņēmuma vai valsts problēmas sabojās visu portfeli.
Noteikums: Praksē portfeļos bieži tiek izmantoti vairāki atšķirīgi instrumenti. Piemēram, mūsu portfelī ir akcijas, ETF un fiksēta ienesīguma instrumenti.
4. solis: Izvēlieties likvīdus un efektīvi pārvaldāmus instrumentus
Visi finanšu produkti nav vienādi. Investori iesācēji bieži sāk ar ETF fondiem. Tie nodrošina simtiem uzņēmumu vienkopus, nav jāiedziļinās ikvienas akcijas analīzē. Drošāko daļu var turēt MMF, kuru ienesīgums pašlaik bieži sasniedz aptuveni 2–2,5 % gadā, atkarībā no tirgus. Izvēlieties arī investīciju fondus un ETF, kuru pārvaldāmā aktīvu daļa pārsniedz 100 milj. EUR, bet gada maksa nepārsniedz 0,5 %. Tādējādi mazināsiet izdevumus un risku, ka nauda ilgstoši “nebūs pieejama”.
ETF portfelis, iespējams, ir uzticamākas risinājums investējot. Par to, kā pašam izvēlēties ETF, tiek stāstīts šajā rokasgrāmatā – saite.
Ieteikums: Pārbaudiet, vai neatkarīgas institūcijas regulē un auditē fondu vai ETF. Jo skaidrāka pārvaldība, jo lielāka drošība.
5. solis: Sāciet investēt ar nelielām summām un sekojiet līdzi portfelim
Vairums iesācēju mēģina “uzminēt” labāko brīdi, lai ienāktu tirgū, taču statistika rāda, ka tas reti kad attaisnojas. Daudz efektīvāka stratēģija ir periodiskā investēšana (angļu val. Dollar Cost Averaging).
Arī tad, ja tavā rīcībā ir ierobežoti līdzekļi, sākt var ar nelielām summām. Nav jēgas gaidīt “perfekto brīdi”, jo svarīgākais ir darbība un konsekvence.
- Seko līdzi portfeļa vērtības izmaiņām, izmantojot bankas vai investēšanas platformas interneta rīkus.
- Ja nepieciešams, maini sadalījumu, ņemot vērā tirgus pārmaiņas vai personīgos mērķus.
Atcerieties: “Arī maziem solīšiem var noiet garu ceļu.“ Arī 100 eiro mēnesī, investējot regulāri, var pārvērsties par lielu summu nākamo dažu desmitgažu laikā.
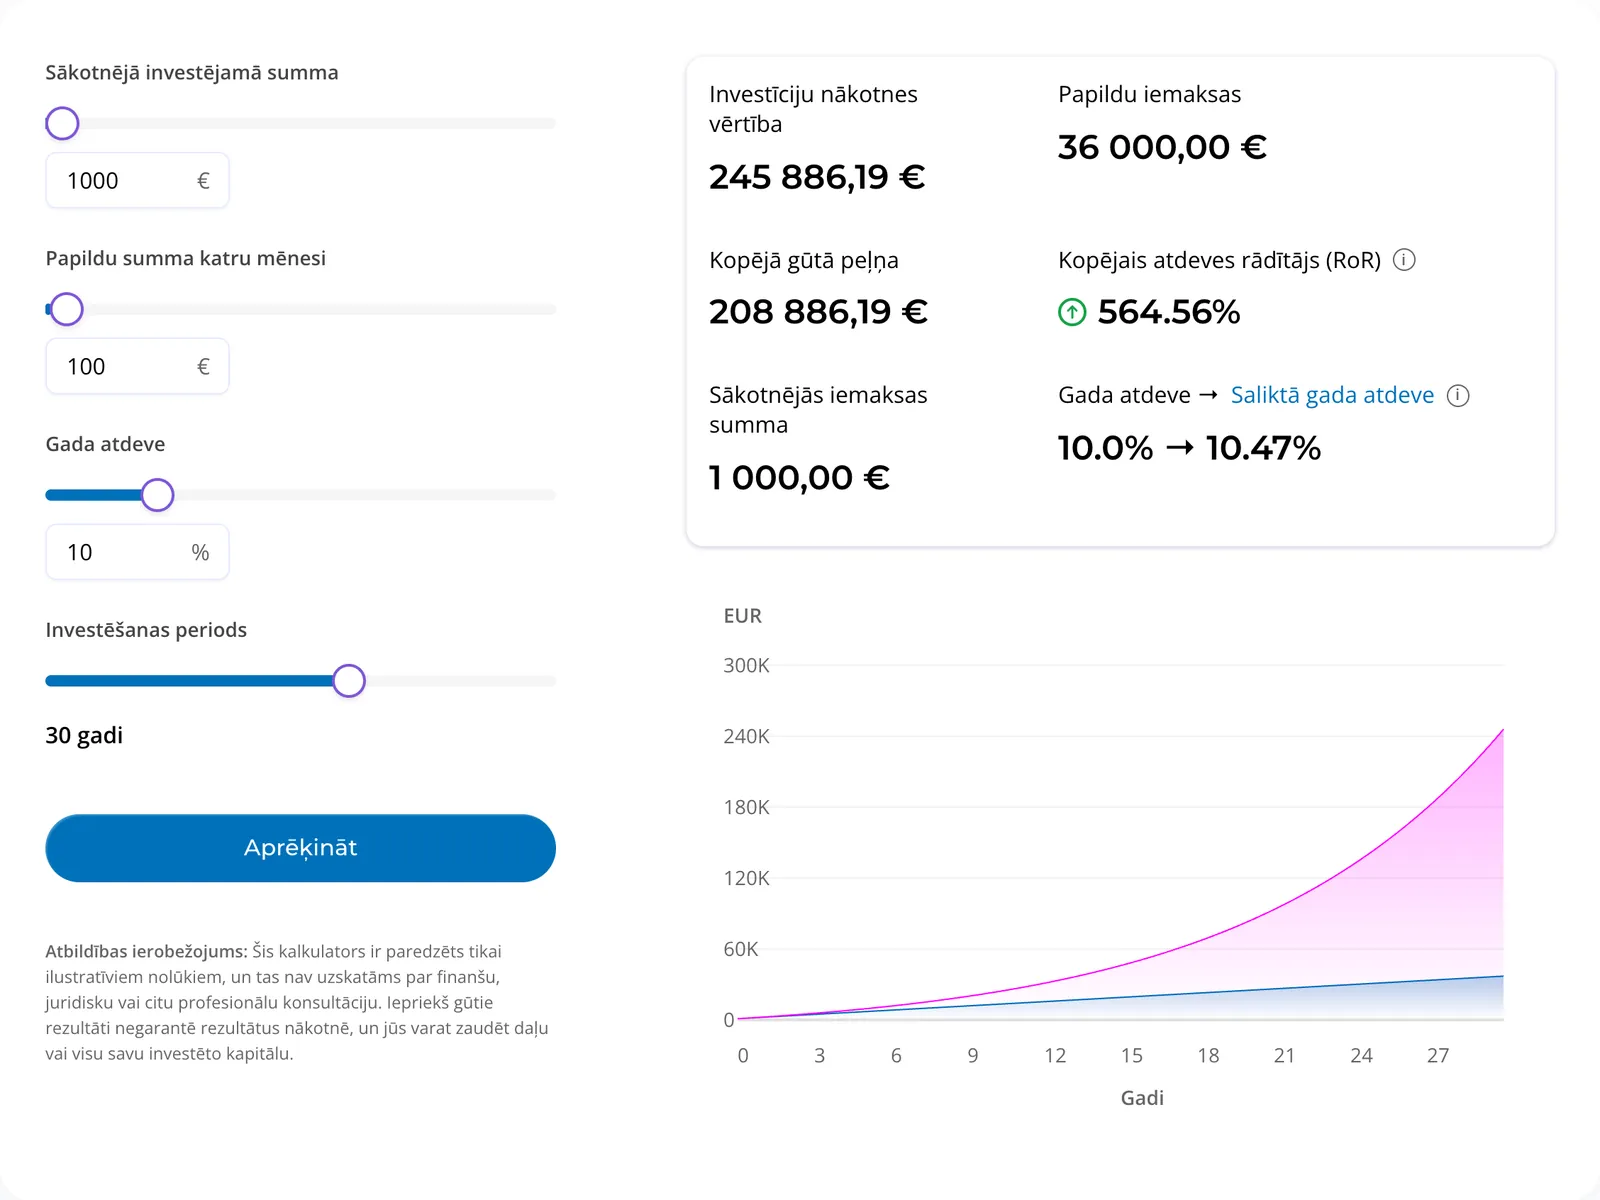
Kalkulatoru meklē, spiežot uz šīs saites.
Biežākās iesācēju kļūdas, veidojot investīciju portfeli
Esam snieguši konsultāciju ne vienam vien klientam, kurš ir investējis bez skaidra plāna. Nav noslēpums, ka tas bieži noved pie zaudējumiem. Lielākie riski rodas tad, ja portfelis ir izveidots, ņemot vērā draugu ieteikumus, ja tas nav diversificēts, bet lēmumu pamatā ir emocijas. Esam ievērojuši, ka liela daļa investoru tirgū darbojas, neizprotot, kā funkcionē viņu izvēlētie instrumenti. Investējot izmanto skaidru stratēģiju, izproti ikviena instrumenta uzdevumu un neļauj bailēm vai aklai uzticībai ietekmēt tevi.
Īsumā apkopojot:
- Investēšana bez plāna – daudzi pērk atsevišķas akcijas vai fondus, jo “draugs ieteica” vai “sociālajos tīklos redzēju”.
- Nepietiekama diversifikācija – visa summa tiek ieguldīta vienā akcijā vai sektorā. Tādējādi risks kļūst pārāk augsts.
- Par daudz emociju – bailes no zaudējumiem liek pārdot ar zaudējumiem, vai pretēji – aizraujas ar “modes” akcijām.
- Nepietiekama zināšanu bāze – tiek investēts, neizprotot, kādu funkciju portfelī veic konkrēts instruments.
No šīm kļūdām var izvairīties, ja uz portfeli skaties kā ilgtermiņa projektu, nevis nejaušu lēmumu kopumu.
Noslēgumā
Investēšana ir ceļš uz finansiālo brīvību, taču tas ir pilns slazdiem, ja pa to iet aizsietām acīm. Iesācēji bieži sāk ar kļūdām, kas ilgtermiņā dārgi maksā.
Savukārt pareizi izveidots portfelis ļauj: izvairīties no nevajadzīga riska, nodrošināt kapitāla pieaugumu, justies drošāk arī krīžu laikā.
Piezīme: Šis raksts nav personīgs investēšanas ieteikums. Investēšana ir saistīta ar naudas zaudēšanas risku. Pirms jebkādu lēmumu pieņemšanas veiciet savu analīzi vai konsultējieties ar finanšu konsultantu.
Biežāk uzdotie jautājumi (BUJ)
1. Kā zināt, kuru investēšanas mērķi izvēlēties?
Investēšanas mērķi izvēlies, ņemot vērā savus dzīves plānus, – tas var būt uzkrājums pensijai, bērnu izglītībai vai papildu ienākumi. Jo skaidrāks būs mērķis, jo vieglāk būs izlemt, kāda veida investīcijas izvēlēties, un redzēt progresu. Ja ir grūti izlemt, sāc ar vienkāršu jautājumu: “Kad man vajadzēs šo naudu un kam es to izmantošu?”
2. Kāpēc ir svarīgi diversificēt investīcijas starp dažādām aktīvu klasēm?
Diversifikācija palīdz mazināt zaudējumu risku. Ja viena aktīvu klase, piemēram, akcijas, zaudē savu vērtību, cita – obligācijas vai fondi – var kompensēt zaudējumus. Šāds sadalījums nodrošina, ka portfelis saglabājas stabils arī brīžos, kad tirgus piedzīvo svārstības.
3. Cik bieži ir jāpārskata savs investīciju portfelis?
Portfeli ieteicams pārskatīt vismaz reizi ceturksnī/pusgadā/gadā (atkarīgs no stratēģijas) vai, ja tirgus piedzīvo lielas pārmaiņas vai tādas ir tavā dzīvē (piemēram, mainās ienākumu apmērs, rodas jauni finanšu mērķi). Regulāra pārskatīšana palīdz laikus pamanīt kļūdas un pielāgoties mainīgiem apstākļiem.
4. Kāpēc ir svarīgi diversificēt investīcijas?
Diversifikācija mazina risku, jo nauda tiek sadalīta starp dažādām aktīvu klasēm, sektoriem un reģioniem. Ja viena nozare piedzīvo lejupslīdi, citas var palīdzēt novērst lielus zaudējumus. Tas ir īpaši svarīgi, ja vēlies nodrošināt, lai investīciju portfeļa pieaugums būtu pastāvīgs un drošs.
5. Kas parasti ir nelīdzsvarota portfeļa pamatā?
Biežākie iemesli: investēšana bez skaidriem mērķiem, sekošana draugu ieteikumiem vai ieteikumiem sociālajos tīklos, emocionāla lēmumu pieņemšana, nepietiekama uzmanība diversifikācijai, kā arī riska tolerances neizvērtēšana. Nepieļaujot šīs kļūdas, tu palielini iespējas izveidot spēcīgāku portfeli.
6. Kad ir vērts vērsties pie profesionāļiem un lūgt portfeļa analīzi?
Ja jūti, ka neizproti visus investīciju rīkus, vai, ja šaubas rada tava portfeļa rezultāti, ir vērts painteresēties vairāk un paplašināt redzesloku. Profesionāla analīze vienkāršo lēmumu pieņemšanu, palīdz optimizēt portfeli un mazina nevajadzīgu risku.
7. Kādus pasākumus var veikt, ja portfelis neatbilst maniem mērķiem?
Pirmkārt, definē savus finanšu mērķus un izvērtē riska toleranci. Otrkārt, pārskati, vai portfeļa struktūra palīdz sasniegt šos mērķus, vai būtu jāiekļauj vairāk drošu vai riskantu instrumentu. Ja ir grūti izvēlēties, izmanto profesionāļu palīdzību vai sāc ar vienkāršākiem investīciju rīkiem, piemēram, ETF vai MMF.