Informācija atjaunota: 2026 30 oktobris
Aleksandra pasīvo ienākumu portfelis
Šo rakstu ir uzrakstījis cilvēks
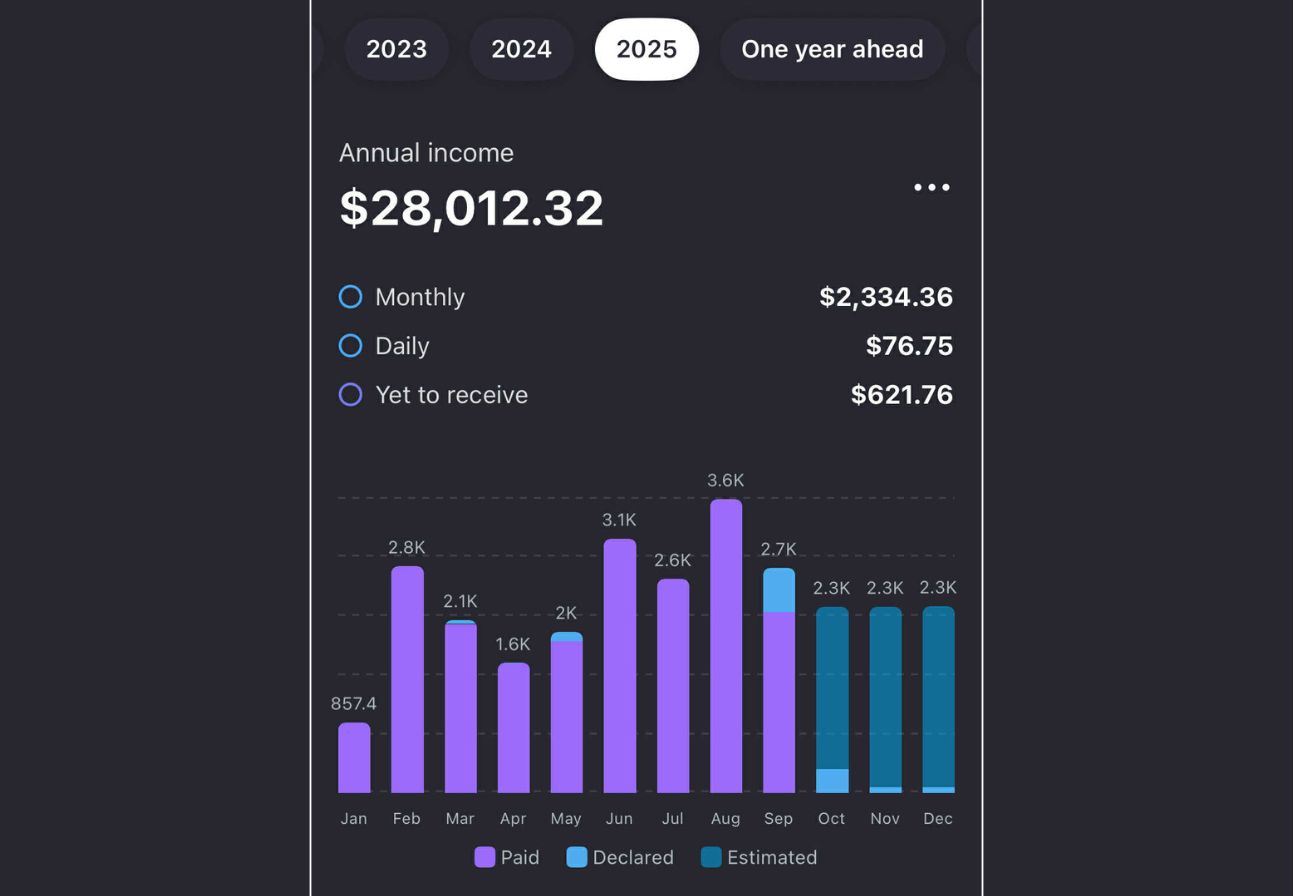
Pirms 4 gadiem es sāku savu investēšanas ceļojumu, un tā mērķis bija gan palielināt kapitālu, gan arī izveidot stabilu pasīvo ienākumu avotu. Kopš tā laika, aktīvi investējot, man ir izdevies izveidot investīciju portfeli, kura vērtība pārsniedz 200 000 dolāru un kas pašlaik ģenerē pasīvos ienākumus vairāk nekā 20 000 dolāru apmērā katru gadu, jau pēc nodokļu nomaksas. Šis raksts ir par manu pieredzi, piedzīvoto un kļūdām. Vēlos dalīties ar to, kā man tas izdevās un kāpēc tas var būt stāsts, kas maina dzīvi ikvienam, kura mērķis ir finansiālā brīvība.
Kāpēc izvēlējos dividendes un distribūcijas?
Vai jebkad esi sapņojis būt pilnībā neatkarīgs no darba devēja, pasūtītāju vai ierēdņu labvēlības? Ja jā, vai zini, kas tev varētu šo brīvību nodrošināt? Vienīgā izvēle – pasīvie ienākumi, kas nodrošina brīvību dzīvot tā, kā vēlies tu, un nebūt atkarīgam no daudziem sadzīviskiem apstākļiem. Var strādāt tādu darbu, kāds patīk, tad, kad gribas, un būt kopā ar ģimeni, kad tas ir nepieciešams. Neviens cits ienākumu gūšanas veids nesniedz šādu brīvību. Dividendes, distribūcijas un procenti ļauj efektīvi uzkrāt līdzekļus, kas ģenerētu pastāvīgus ienākumus bez pastāvīgas aktīvas mūsu iesaistes. Tāpēc mans mērķis bija izveidot ienākumus, kas ne tikai palielinātu kapitālu, bet arī ļautu man dzīvo pēc saviem noteikumiem. To var sasniegt ikviens, ja tiek ievēroti vienkārši principi, cilvēks ir neatlaidīgs un mērķtiecīgs.
Ar ko viss sākās
Tāpat kā vairums, sāku ar mazām summām. Mana pirmā investīcija bija vien 100 EUR globālajā fondā, tikai nepievērsu uzmanību, ka tas neizmaksā dividendes… 🙂 Pēc tam, vismaz vairākas reizes pārbaudot, vai fonds maksā dividendes, soli pa solim secīgi palielināju savu investīciju kontu ar dividenžu aktīviem. Bija mēneši, kad varēju investēt vien dažus simtus, taču vienu reizi izdevās investēt vairāk nekā 8000 mēnesī.
“Mans svarīgākais noteikums bija investēt pastāvīgi, neņemot vērā tirgus situāciju.”
Sapratu, ka diversifikācija jeb investīciju sadalīšana starp dažādiem sektoriem un aktīvu klasēm, mazina risku un palielina portfeļa stabilitāti, tāpēc izvēlējos vairākus finanšu instrumentus. Viena no svarīgākajām lietām, ko iemācījos, bija pacietība. Bija un vēl aizvien ir jāņem vērā ilgtermiņa perspektīva un jāignorē pagaidu tirgus troksnis. Turklāt, ja portfelis pieaug, ir jāatceras, ka vienmēr tā nebūs, tieši tāpat, ja tas samazinātos, – tas tikai sniegs iespēju iegādāties savus vēlamos aktīvus lētāk.
Stratēģija
Mana galvenā stratēģija bija pēc iespējas lielākas un biežākas dividendes. Tas nozīmē, ka es izvēlējos uzņēmumus, kas regulāri maksā un palielina dividendes vai distribūcijas – naudas izmaksas akcionāriem vai aktīvu turētājiem. Mana portfeļa pamatu kādu laiku veidoja, piemēram, šādi uzņēmumi:
- BTI (British American Tobacco);
- O (Realty Income);
- MAIN (Main Street Capital);
- ARCC (Ares Capital).
Šiem uzņēmumiem ir ne tikai ilga dividenžu izmaksas vēsture, tie tās maksā bieži, vēsturiski – ģenerē ļoti labu, augstāku par 10 % gada ienesīgumu, bet atsevišķi uzņēmumi izmaksas veic pat 2 reizes mēnesī (ja ir speciālās dividendes). Man tas bija ļoti svarīgi, jo vēlējos gūt pasīvos ienākumus jau tagad, nevis kaut kad tālā nākotnē. Jo ir taču labi zināt, ka par atvaļinājumu vai jaunu automobili vari samaksāt, izmantojot peļņu no savām investīcijām, un neaiztikt galveno ienākumu avotu?
Ja vēlies uzzināt vairāk par stratēģijām, lejupielādē 7 soļu rokasgrāmatu, kurā izklāstīts, kā sākt gūt pasīvos ienākumus.
Portfeļa saturs
Runājot par mana portfeļa saturu, – kas ļauj tam ģenerēt milzīgu pasīvo ienākumu plūsmu?
Pašlaik to veido dažādi sektori un aktīvi:
- Realty Income (REIT vai citiem vārdiem NT fonds) veido aptuveni 38 % no portfeļa;
- Aktīvi pārvaldīts fonds, kas izmanto sintētiskus atvasinātos instrumentus (SVOL) – 22 %;
- Crypto ETF (BITO) – 12 %;
- Uzņēmējdarbības attīstības kompānija Main Street Capital (MAIN) – 9 %.
- Atlikusī daļa tiek glabāta skaidrā naudā ~8 %, kas arī ģenerē procentus bez jebkāda svārstību riska krājkontā.
Turklāt manā portfelī ir augsta ienesīguma fondi, piemēram, “Yield Max”, kas, lai arī veido tikai 10–13 % no portfeļa, taču ģenerē aptuveni 60 % no visiem mana portfeļa pasīvajiem ienākumiem. Tas nozīmē, ka gadījumā, ja šie fondi zaudētu vērtību, mana portfeļa stabilitātei tas nebūtu liels trieciens, bet izmaksas priecē.
👉 Ja arī tu vēlies sākt savu investēšanas ceļojumu: Spied šeit
Kļūdas
Jau minēju, ka pieļāvu arī kļūdas. Viena no tām bija investīcijas uzņēmumos un fondos, kuri piedāvā īpaši augstas dividendes, bet ilgtermiņā to vērtība kritās.
Mēģināju spekulēt ar dividenžu datumiem, iegādājoties akcijas pirms dividenžu izmaksas un pārdodot tās uzreiz pēc tam. Diemžēl arī šī stratēģija izrādījās neefektīva.
Sapratu, ka nav jāmēģina pārspēt gudrībā kāds, kas par to ir domājis jau tūkstošiem reižu pirms manis, bet gan ir jāveic sava analīze, kritiski izvērtējot ikvienu iespēju, kas mazinās potenciālo zaudējumu iespējamību. Respektīvi, spekulēšana nepalīdzēja. Kaut arī dividendes tika maksātas, pēc tam mazinājās pašu aktīvu vērtība, tāpēc kopējās portfeļa vērtības pieaugums nebija tāds, uz kādu cerēju.
Pacietība
Runājot par pasīvajiem ienākumiem – šajā ziņā pacietība būs nepieciešama, jo, neskatoties uz lielu manu personisko līdzekļu investēšanu, pirmajos divos gados mani ienākumi no dividendēm veidoja tikai 9000 dolāru, taču pēdējā ceturksnī nopelnīju teju 6500 dolāru. Šis pieaugums bija iespējams tādēļ, ka pastāvīgu reinvestēju dividendes un pievienoju portfelī fondus, kas piedāvā ļoti augstu ienesīgumu. Sākumā mana portfeļa ienesīgums bija aptuveni 7–10 %, taču tagad tas ir sasniedzis 20 %, visvairāk pateicoties augsta ienesīguma fondiem, par kuriem runāju.
Mans mērķis ir turpināt palielināt portfeli un nākamajos trīs gados sasniegt vismaz 200 000 dolāru vērtību. Tas ļaus vēl papildus palielināt pasīvos ienākumus un nodrošināt finanšu stabilitāti. Turklāt aktīvi meklēšu jaunus investēšanas virzienus, lai mana portfeļa ienesīgums nemazinātos.
Ja nekad neesi interesējies par investēšanu, bet vēlētos sākt, svarīgākais – sākt agri. Jo agrāk sāksi, jo mazākas summas būs nepieciešamas, lai sasniegtu vērā ņemamus rezultātus. Nepievērs par daudz uzmanības tirgus svārstībām – ilgtermiņa ienākumu plūsmas ir daudz svarīgākas par īstermiņa akciju un fondu cenas izmaiņām, tās svārstīsies vienmēr, bet pasīvie ienākumi nonāks pie tevis regulāri visu atlikušo dzīvi.
Ja vēlies sākt investēt, tev lieliski noderēs “Freedom24” vērtspapīru konts, kuru izmantoju pats. Intuitīvi, vienkārši, visu var mainīt, kontos esošā nauda ir apdrošināta, turklāt ļauj ne tikai investēt, bet arī efektīvi taupīt.
Secinājumi
Respektīvi 4 gadu laikā man ir izdevies sasniegt to, kas daudziem var šķist neiespējami, – izveidot stabilu pasīvo ienākumu plūsmu, lielāku nekā vidējā alga mūsu valstī. Tas bija iespējams, tikai pateicoties disciplīnai un pastāvīgām investīcijām. Es uzskatu, ka labāk ir ziedot dažus gadus, lai visu atlikušo dzīvi varētu baudīt finansiālo brīvību, nevis strādāt 40 gadus un dzīvot no algas līdz algai ar bailēm –, kas notiks, ja es zaudēšu šo ienākumu avotu. Man finansiālā brīvība nozīmē iespēju izmantot pasīvos ienākumus ne tikai dzīves kvalitātes uzlabošanai, bet arī darba slodzes mazināšanai. Nākotnē plānoju nodarboties tikai ar to, kas mani interesē, un veltīt vairāk laika ģimenei un personīgajai izaugsmei.
Tici man, kad sāksi pelnīt naudu guļot, tava dzīve izmainīsies. Nākotne kļūs daudz gaišāka, tev būs vairāk izvēles iespēju, turklāt sajutīsi, ka finanšu brīvība patiešām ir sasniedzams mērķis. Un vēl, ja esi rūpīgi sagatavojies, jebkurš tirgus priecē.
Es izmantoju arī lietotni “Divtracker”, kas palīdz sekot līdzi portfeļa progresam un pasīvajiem ienākumiem.
Līdz nākamajai reizei 🙂
Piezīme: Šī informācija ir izglītojoša rakstura, un tā nav uzskatāma par finanšu konsultāciju.