Informācija atjaunota: 2026 29 oktobris
Pasīvo ienākumu plūsma 1 gada laikā – vai tas ir iespējams?
Šo rakstu ir uzrakstījis cilvēks
Pasīvie ienākumi – regulāri ienākumi no esošajiem aktīviem vai investīcijām (piemēram, procenti no noguldījumiem, dividendes vai peļņa no aizdevumiem), kuru iegūšanai nav nepieciešams pastāvīgs darbs. Tie bieži tiek saukti arī par ienākumiem no kapitāla. Papildu pasīvo ienākumu plūsma interesē daudzus latviešus. Šajā rokasgrāmatā pastāstīsim, kā to izveidot viena gada laikā.
Daudzi cer, ka pasīvie ienākumi palīdzēs segt negaidītus nodokļus, sniegs drošību vai vairāk brīvības. Ja jums līdz šim brīdim nebija skaidra plāna, kā piesaistīt papildu naudu, esat īstajā vietā, bet precīzāk saplānot palīdzēs šis pasīvo ienākumu kalkulators. Statistika rāda, ka papildu ienākumi 12 mēnešu laikā nav mīts. Ir vērts nodalīt aktīvos papildu ienākumus (piemēram, darbu taksometru platformās vai privātstundas) no pasīvajiem ienākumiem, kad naudu pelna jūsu investīcijas. Šajā rokasgrāmatā vairāk tiek stāstīts par otro veidu –, kā aktīvi strādā jūsu vietā.
Papildu ienākumu avots ir īpaši svarīgs, ja pašlaik ir tikai viens ienākumu avots – piemēram, darba alga. Šādā gadījumā, zaudējot pamata ienākumu avotu, papildu ienākumi darbotos kā drošinātājs, kas palīdzētu kontrolēt finanšu risku. Lai praktiski izveidotu šādu naudas plūsmu, ir jāzina, ar ko sākt un kādas stratēģijas izmantot.
Turpinājumā par noguldījumiem, dividenžu akcijām un kolektīvo finansēšanu kā investēšanas stratēģijām. Tas palīdzēs labāk saprast, kā tiek veidota pasīvo ienākumu plūsma.
Idejas pasīvo ienākumu gūšanai: ar ko sākt
- Termiņnoguldījumi un krājnoguldījumi. Drošākais variants, jo līdzekļi ir apdrošināti līdz 100 000 eiro vienam noguldītājam vienā bankā, bet procenti ir zināmi iepriekš, taču nauda ir iesaldēta visu termiņu.
- Dividenžu akcijas un dividenžu ETF. Regulāras izmaksas vairākas reizes gadā plus kapitāla pieauguma potenciāls, taču uzņēmums var dividendes samazināt vai pārtraukt maksāt, bet akcijas cena svārstās.
- Kolektīvā finansēšana un P2P aizdevumi. Lielāki procenti, bet arī lielāks risks, jo nav nekādas apdrošināšanas, aizdevuma saņēmējs var pārstāt maksāt, bet nauda bieži tiek iesaldēta līdz termiņa beigām.
- Nekustamā īpašuma noma. Stabila plūsma ik mēnesi un īpašuma vērtības pieaugums, taču ir nepieciešams liels sākotnējais kapitāls, laiks nomniekiem un nodokļu plānošana.
- REIT fondi. Tas pats NT sektors bez nepieciešamības pirkt objektu, ar augstu likviditāti un zemu sākotnējo kapitālu, bet vērtība biržā svārstās tāpat kā akcijām.
- Obligācijas. Paredzami kupona maksājumi un zemāks svārstīgums nekā akcijām, taču, pieaugot procentu likmēm, jau esošo obligāciju cena krītas.
Visvienkāršāk ir sākt ar pirmajiem diviem punktiem, jo to īstenošanai nav nepieciešams ne liels kapitāls, ne aktīva uzraudzība. Citi avoti dabiski tiek pievienoti vēlāk, kad portfelis ir pieaudzis un ir iespējams sadalīt risku. Vairāk par efektīviem veidiem, kādos gūt ienākumus, esam rakstījuši atsevišķi.
Finansiāla sagatavošanās: pamats ikvienam ieguldījumam
Lai varētu veiksmīgi veidot pasīvo ienākumu avotus, vispirms ir tam jāsagatavojas finansiāli. Ir svarīgi veikt šos trīs soļus:
Finanšu drošības spilvens
Pēc mūsu domām, finanšu drošības spilvens ir obligāts ikvienam. Finanšu drošības spilvena apmērs var atšķirties, taču ir vērts parūpēties par uzkrājumu, kas segtu 3 mēnešu svarīgākos izdevumus. Tas ietver izdevumus par pārtiku, dzīvesvietu, rēķinus un komunālos maksājumus – izdevumi, no kuriem nevar izvairīties. Tas pasargās investīcijas no nepieciešamības pārdot, ja notiks kas negaidīts.
Budžeta pārvaldība
Regulārām investīcijām pasīvajos ienākumos būs nepieciešami līdzekļi. Ja nezināt, cik daudz jums ir līdzekļu, kurus varētu novirzīt investīcijām, sāciet ar sava budžeta pārskatīšanu. Apskatieties, no kurienes ienāk nauda un kur tā aiziet. Piemēram, ja izmantojat bankas maksājumu karti, pārskatiet pēdējo 3 mēnešu izrakstu. Sadaliet izdevumus būtiskajos un nebūtiskajos. Ja varat atlikt investīcijām 20 % vai vairāk no ienākumiem, tas ir lielisks rezultāts!
Aizņēmumu atmaksa
Ja jums ir dārgi parādi, piemēram, ātrie kredīti ar augstām procentu likmēm, tās ir saistības, kuras vajadzētu pārskatīt. Pēc mūsu domām, labs noteikums ir ievērot procentu likmi 5 % apmērā –, ja esošo parādu procentu likmes ir augstākas par 5 %, tos vajadzētu atmaksāt, pirms sākat investēt.
Cik daudz ir jāinvestē, lai gūtu pasīvos ienākumus?
Mēneša ienākumi ir atkarīgi nevis no summas, bet gan no summas un ienesīguma kopā. Formula ir vienkārša: kapitālu reizina ar gada ienesīgumu un dala ar 12. Turpinājumā, kā tas izskatās praksē ar šajā rakstā minētajiem 3–10 % ienesīguma intervāliem:
| Kapitāls | Ja 3 % | Ja 6 % | Ja 10 % |
|---|---|---|---|
| 10 000 EUR | aptuveni 25 EUR/mēn. | aptuveni 50 EUR/mēn. | aptuveni 83 EUR/mēn. |
| 25 000 EUR | aptuveni 63 EUR/mēn. | aptuveni 125 EUR/mēn. | aptuveni 208 EUR/mēn. |
| 50 000 EUR | aptuveni 125 EUR/mēn. | aptuveni 250 EUR/mēn. | aptuveni 417 EUR/mēn. |
| 100 000 EUR | aptuveni 250 EUR/mēn. | aptuveni 500 EUR/mēn. | aptuveni 833 EUR/mēn. |
Tabulā redzamas divas lietas. Pirmkārt, zemāks ienesīgums ar lielāku kapitālu dod vairāk nekā augsts ienesīgums ar mazāku kapitālu, tāpēc sākumā svarīgāk ir uzkrāt, nevis meklēt instrumentu, kas nes vairāk peļņas. Otrkārt, augstāka ienesīguma ailē redzamie skaitļi ir sasniedzami tikai ar riskantākiem instrumentiem, kad ienākumi nav garantēti, un atsevišķos mēnešos tos var neizmaksāt vispār.
Praksē portfelis parasti tiek veidots no vairākiem avotiem, lai viena apstāšanās neizjauktu visu ienākumu plūsmu. Tāpēc reālais rezultāts parasti atrodas kaut kur starp ailēm, nevis pašā augšā.
Skaitļi ir orientējoši, tie ir aprēķināti, neatskaitot nodokļus un neņemot vērā inflāciju. Faktiskais ienesīgums atšķiras atkarībā no instrumenta un perioda, bet vēsturiskais ienesīgums nav nākotnes ienesīguma garantija.
Ar ko tiek sākts, veidojot pasīvo ienākumu plūsmu?
Lai viena gada laikā izveidotu vismaz taustāmu pasīvo ienākumu plūsmu, vispirms nosakiet, kādu summu varat novirzīt investīcijām. Pievērsiet uzmanību, ka dažādiem investēšanas rīkiem var būt nepieciešams atšķirīgs sākotnējā ieguldījuma apmērs. Tāpat ir būtiski saprast, kādu ienesīgumu vēlaties redzēt, – lielāks ienesīgums nozīmē lielāku risku. Pēc mūsu domām, lai pārvarētu inflāciju, meklējiet investīcijas, kas dod vismaz 3 %, taču ideālā gadījumā sasniedz 8–12 %. Apskatīsim, kā tas varētu izskatīties, izmantojot noguldījumus, dividenžu akcijas un kolektīvo finansēšanu.
Noguldījumi: drošs sākums un skaidrs ienesīgums
Noguldījumi ir līdzekļi, kas tiek glabāti bankā vai citā finanšu institūcijā un par kuriem var maksāt procentus. Tie var būt termiņnoguldījumi vai krājkonti, bet procentu likme ir atkarīga no noguldījuma veida un perioda. Noguldījumu ienesīgums var atšķirties un mainīties, taču parasti var sagaidīt no 1 līdz 5 %. Sasniegt vismaz 3 % ienesīgumu var tikai tad, ja ir augsta procentu likme, tāpēc tāds ienesīgums nav garantēts katru gadu. Nauda noguldījumos ir apdrošināta līdz 100 000 EUR.
Ja vēlaties sākt gūt ienākumus jau pēc gada, jums ir jāizvēlas 12 mēnešu termiņnoguldījums. Investēt var, sākot ar salīdzinoši mazām summām, – būs nepieciešami 100–200 EUR. Katru mēnesi investējot 12 mēnešu noguldījumā, pēc gada sāksiet atgūt investētās summas ar procentiem.
🔎 Piemēram, katru mēnesi tiek investēti 100 EUR ar 3 % gada ienesīgumu. Pirmo mēnesi tiek investēti 100 EUR uz 12 mēnešiem, otru mēnesi atkal tiek investēti 100 EUR uz 12 mēnešiem un tā tiek turpināts. Pēc gada, katru mēnesi, sāksiet atgūt savas pirmās investīcijas, bet jau ar kapitāla pieaugumu, kas ir 103 EUR.
Plusi:
- Lai sāktu investēt, nav nepieciešamas lielas summas.
- Ir precīzi zināms, kad tiks atgūta nauda
- Ir precīzi zināms, cik liels būs pieaugums
- Apdrošināšana līdz 100 000 EUR
Mīnusi:
- Salīdzinoši zems ienesīgums
- Ilgs termiņš, līdz ir redzami pirmie rezultāti
Dividenžu akcijas: pasīvo ienākumu plūsma un pieauguma potenciāls
Tās ir akcijas, kas regulāri izmaksā dividendes kā ienākumus par jūsu investīciju uzņēmumā. Dividendes ir daļa no uzņēmuma peļņas, ar kuru uzņēmums dalās ar saviem akcionāriem. Parasti dividendes maksā stabili, ilgtspējīgi uzņēmumi, kuri peļņu izmanto ne tikai savai attīstībai, bet arī akcionāru veicināšanai. Dividenžu akciju priekšrocība ir tāda, ka jūs saņemat ne tikai regulārus ienākumus, bet var pieaugt arī pašu akciju vērtība. Investējot dividenžu akcijās, varat gūt ienākumus jau no nākamā dividenžu izmaksu datuma, taču ir svarīgi pievērst uzmanību akcionāru tiesību uzskaites datumam (angļu val. ex-dividend date) – tas ir datums, no kura jaunajiem akciju pircējiem vēl nav tiesību saņemt nākamās dividendes.
Ir vērts pievērst uzmanību, ka Eiropas Savienībā akciju portfeļi ir aizsargāti tikai līdz 20 000 EUR.
Ja vēlaties uzzināt vairāk par investēšanu akcijās, jums var būt interesanti izlasīt mūsu rokasgrāmatu iesācējiem par investēšanu akcijās.
Kā no dividenžu akcijām gūt pasīvos ienākumus?
Lai gūtu pasīvos ienākumus no dividenžu akcijām, būs jāatrod uzņēmumi, kuri maksā dividendes katru mēnesi. Tādu uzņēmumu ir daudz. Labs piemērs* ir Realty Income (biržas simbols “O”), nekustamā īpašuma trests (REIT – uz līguma pamata izveidota uzņēmumu grupa), kas saviem akcionāriem katru mēnesi maksā dividendes, kuru gada ienesīgums sasniedz aptuveni 5–6 %.
*Tas ir tikai piemērs, nevis ieteikums. Investēšana ir saistīta ar risku, un pirms investēšanas jums ir jāveic sava analīze.
Katru mēnesi pērkot pa divām Realty Income akcijām par 120 USD ar 5 % gada ienesīgumu, pēc mēneša saņemsiet dividendes aptuveni 0,50 USD apmērā. Laika gaitā un, turpinot investēt katru mēnesi, ienākumi no dividendēm aizvien pieaugs.
Plusi:
- Lai sāktu investēt, nav nepieciešamas lielas summas.
- Tiek saņemtas dividendes un gūts potenciāls kapitāla pieaugums
- Dividendes tiek maksātas jau no nākamā dividenžu izmaksu datuma
Mīnusi:
- Eiropā brokeros glabātās investīcijas ir apdrošinātas līdz 20 000 EUR
- Akciju vērtība var pieaugt un samazināties, tāpēc ienesīgums nav garantēts
- Pirms investēšanas ir jāveic uzņēmuma analīze
Dividendes maksājošais fonds JGPI – mūsu izvēle
Tirgū dividendes maksājošu fondu ir vairāk par 3000, un nav tādas lietas kā “labākais fonds” – neviens nezina, kas notiks nākotnē. Taču mēs izvēlējāmies vienu konkrētu fondu, kurā paši investējam savu naudu un kas, mūsu skatījumā, iesākumā ir uzticams:
- Pasīvie mēneša ienākumi – stabila naudas plūsma.
- Pieejama summa – sākt var tikai ar dažiem desmitiem eiro.
- Automātiska diversifikācija – tava nauda tiek sadalīta starp daudziem uzņēmumiem.
- Uzticams pārvaldītājs – viena no lielākajām bankām.
- Zemi nodokļi – mazāk izdevumu, vairāk tev.
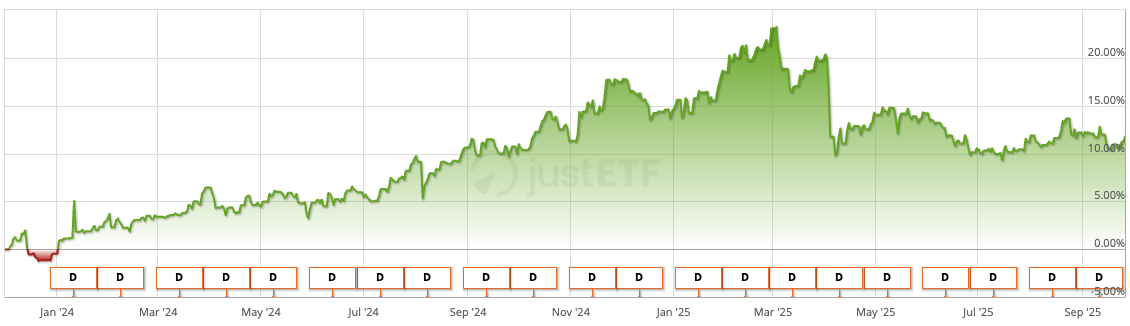
JP Morgan Global Equity Premium Income Active UCITS ETF (biržas simbols – JGPI) ir aktīvi pārvaldīts globālais akciju fonds, kura mērķis – ģenerēt lielākus ienākumus no dividendēm un prēmijām, izmantojot papildu “covered call” stratēģiju ar atvasinātajiem finanšu instrumentiem. Fonds investē attīstīto valstu tirgus akcijās, īpaši nenovērtētos uzņēmumos, savukārt dividendes investoriem tiek maksātas katru mēnesi.
JGPI fonds aktīvi atlasa nenovērtētus, ienākumu ģenerēšanai derīgus uzņēmumus no attīstīto valstu tirgiem un daļu investīciju portfeļa ienākumu ģenerē, pārdodot pirkšanas (call) opcijas (izmaksājot dividendes iepriekšējā mēnesī). Šāda stratēģija ļauj investoriem gūt lielākus ienākumus nekā tradicionālie akciju indeksa ieguldījumi, taču samazina daļu no portfeļa vērtības pieauguma potenciāla, ja tirgos ir ievērojams pieaugums. Diversifikācija un riska kontrole tiek nodrošināta, investējot pasaules mērogā plašā uzņēmumu grozā.
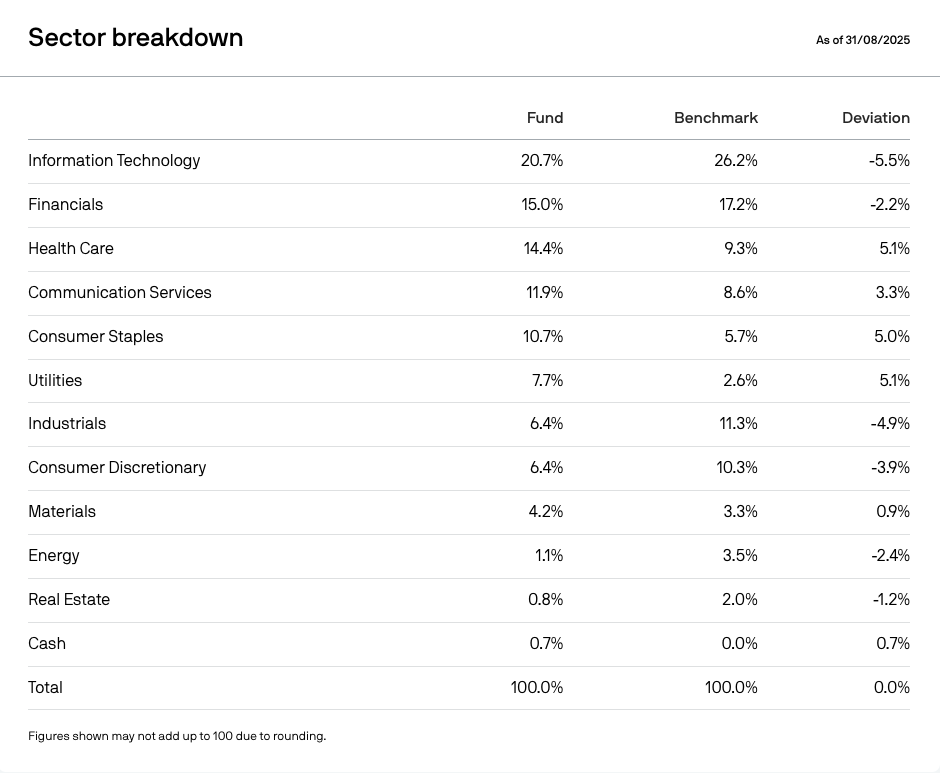
Portfeļa sektoru sadalījums
JGPI fonda portfelis ir izveidots no dažādiem sektoriem, nodrošinot investoriem plašu diversifikāciju. Lielāko daļu aizņem informācijas tehnoloģiju (aptuveni 19 %), finanšu (15 %) un veselības aprūpes (14 %) sektors, lielu daļu veido arī komunikāciju pakalpojumi (12 %) un patēriņa preču aizsardzības sektors (11 %). Atlikušo portfeļa daļu veido komunālie pakalpojumi, rūpniecība, izvēles patēriņa preces, izejvielas, enerģētika un nekustamais īpašums. Šāds sadalījums ļauj fondam efektīvi izmantot dažādu sektoru attīstības un ienākumu potenciālu.
Vairāk par fondu meklējiet vietnē justETF, ievadot meklētājā biržas simbolu JGPI.
Vēlies sākt saņemt pasīvos ienākumus jau nākamajā mēnesī?
Var sākt vienkārši. Izmanto šo saiti.
Kolektīvā finansēšana: augstāki procenti, augstāks risks
Tas ir investēšanas veids, kad investori aizdod naudu uzņēmumam, kas to izmanto būvniecībai vai citiem projektiem, un par to maksā procentus. Aizdevumi bieži tiek nodrošināti ar īpašuma ķīlu, tāpēc, ja uzņēmējdarbība saskaras ar grūtībām, investors var atgūt savu naudu, pārdodot uzņēmuma īpašumu. Investēšanas termiņa beigās investori atgūst summu ar procentiem. Parasti aizdevums tiek veikts ar starpnieka palīdzību – izmantojot platformu, kura atlasa dažādu riska līmeņu projektus, tādējādi nodrošinot iespēju diversificēt investīcijas dažādos objektos. Investējot vairākos objektos, tiek mazināts risks, ka viens laikus nepabeigts projekts sabojās mūsu stratēģiju. Vidējais šādu investīciju ienesīgums var sasniegt aptuveni 10 % no investētās summas, taču procenti var tikt maksāti dažādos periodos – katru mēnesi vai katru ceturksni.
Kolektīvās finansēšanas galvenās priekšrocības ir augsts ienesīgums un investīciju aizsardzība ar ķīlu. Taču ir svarīgi rūpīgi izskatīt projektus, jo pastāv iespēja, ka uzņēmumi var kavēties ar aizdevuma atmaksu.
Plusi:
- Lielāks gada ienesīgums nekā noguldījumiem vai obligācijām
- Iespēja sadalīt naudu pa vairākiem projektiem
- Ķīla kā investētās summas papildu aizsardzība
Mīnusi:
- Projekta atmaksa reizēm var kavēties, tāpēc izvēle kļūst mazāk likvīda
- Ar laiku, ja platforma kļūst iecienīta, fiksētie % var mazināties
- Ir jāvelta laiks, lai rūpīgi izvērtētu platformu un projektus
Kā gūt pasīvos ienākumus no kolektīvās finansēšanas?
Pašlaik ir pieejamas daudzas kolektīvās finansēšanas platformas. Izvēloties platformu, ir jāpievērš uzmanība vēsturiskajiem rezultātiem, cik daudz projektu tika īstenots laikus un cik daudzu projektu izpilde kavējās. Izvēloties investīciju, ir svarīgi ņemt vērā vairākus rādītājus, piemēram, termiņi, vai tiek izmantota pirmā hipotēka, riska klase, aizdevuma ņēmēja uzņēmējdarbības vēsture un aizdevumi, kā arī ķīlas vērtības (angļu val. loan-to-value) attiecība – ideālā gadījumā līdz 50 %. Katru mēnesi investējot pa 100 EUR vairākos projektos, pēc gada, ar 12 vai vairāk projektiem, sāksim atgūt pirmo investīciju summas ar procentiem. Taču ir svarīgi izvērtēt maksimālo projektu skaitu – kaut arī lielāks projektu skaits palīdz diversificēt, atrast investēšanai vairāk nekā 50 objektus katru mēnesi var būt sarežģīti.
Katru mēnesi investējot pa 100 EUR vairākos projektos, ar 9 % gada ienesīgumu, pēc gada var sagaidīt, ka summas tiks atgūtas ar papildu 9 EUR par katriem ieguldītajiem 100 EUR. Reinvestējot un turpinot ieguldīt naudu, pēc pieciem gadiem kopējā investētā summa var sasniegt aptuveni 1000 EUR plus procenti.
Secinājumi
Atbildīgi izvēloties investēšanas stratēģiju, jau viena gada laikā var izveidot stabilu pasīvo ienākumu plūsmu. Taču, pirms sākt, ir svarīgi parūpēties par finansiālo drošības spilvenu, pārvaldīt savu budžetu un atbrīvoties no dārgiem kredītiem. Trīs iespējamās stratēģijas, kas palīdzēs sasniegt pasīvo ienākumu mērķi, ir noguldījumi, dividenžu akcijas un kolektīvā finansēšana. Katrai no šīm stratēģijām ir savas priekšrocības un trūkumi, tāpēc ir noteikti jāveic detalizēta analīze un jādiversificē investīcijas. Tas palīdzēs izveidot ilgtermiņa un uzticamu ienākumu avotu. Šo ideju maksimāli attīstīja FIRE kustība, kuras mērķis ir sasniegt finansiālu brīvību, kad pasīvie ienākumi pilnībā aizstāj atalgojumu.
Piezīme: Šī informācija ir izglītojoša rakstura, un tā nav uzskatāma par finanšu konsultāciju.
Biežāk uzdotie jautājumi (BUJ)
1. Kas ir pasīvie ienākumi?
Pasīvie ienākumi – ienākumi, kas tiek saņemti regulāri no īpašuma vai investīcijām un kuru saglabāšanai nav nepieciešams pastāvīgs darbs. Tie var būt procenti no noguldījumiem, akciju dividendes vai peļņa no kolektīvās finansēšanas. Reizēm tā tiek dēvēti ienākumi no kapitāla.
2. Kā zināt, ar kuru investēšanas veidu sākt?
Sāciet ar to, cik daudz naudas varat novirzīt investēšanai un kāda ir jūsu riska tolerance. Sākumā drošībai daudzi izvēlas noguldījumus, vēlāk var apsvērt dividenžu akcijas vai kolektīvo finansēšanu. Izvēlieties, ņemot vērā to, vai jums ir svarīga pastāvīga, neliela peļņa, vai vēlaties gūt lielākus ienākumus ar nedaudz augstāku risku.
3. Kuras ir labākās idejas pasīvo ienākumu gūšanai?
Iesācējiem parasti ir piemēroti noguldījumi drošajai daļai, dividenžu akcijas vai dividenžu ETF stabilai plūsmai un kolektīvā finansēšana lielākai peļņai. Svarīgākais ir sadalīt līdzekļus vairākos instrumentos un pirms investēšanas parūpēties par finanšu drošības spilvenu.
4. Vai var izveidot pasīvo ienākumu plūsmu 12 mēnešu laikā?
Jā, gada laikā var izveidot taustāmu plūsmu, ja katru mēnesi regulāri tiek investēts, piemēram, 12 mēnešu noguldījumos, dividenžu akcijās vai kolektīvās finansēšanas projektos. Pirmās investīcijas tiek atgūtas ar procentiem aptuveni pēc gada.
5. Kur investēt 100 000 eiro, lai gūtu pasīvos ienākumus?
Lielāku summu ir vērts sadalīt vairākās aktīvu klasēs: daļu drošos noguldījumos, daļu dividenžu akcijās vai ETF, daļu kolektīvajā finansēšanā vai nekustamajā īpašumā. Diversifikācija mazina risku, bet precīzs ienesīgums ir atkarīgs no izvēlētajiem instrumentiem un tirgus.
6. Cik lielu summu ir droši novirzīt papildu investēšanai, lai neiedzīvotos zaudējumos?
Var sākt ar nelielu daļu no sava brīvā uzkrājuma – parasti tie ir 10–20 %. Ir svarīgi atstāt finansiālo drošības spilvenu 3 mēnešu obligāto izdevumu apmērā, bet atlikušo daļu sadalīt starp vairākām atšķirīgām investīcijām. Tādējādi mazināsiet potenciālo risku, un ienākumi būs stabilāki.